Da Redação
O governo federal prepara a implementação do chamado “imposto do pecado”, tributo criado pela reforma tributária para incidir sobre produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente. A cobrança deverá atingir cigarros, bebidas alcoólicas, refrigerantes, veículos e serviços relacionados a apostas, entre outros segmentos.
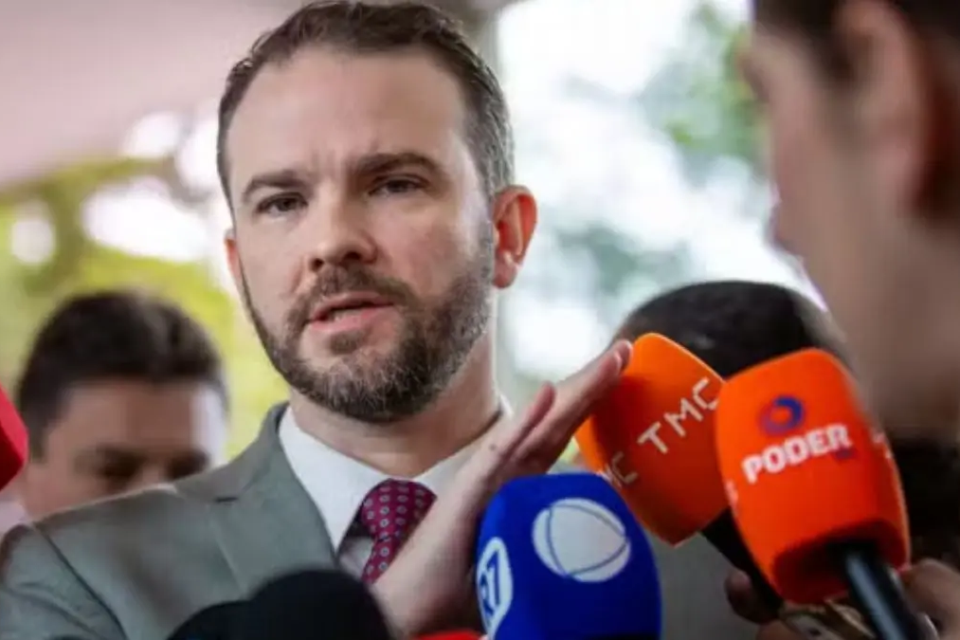
O ministro da Fazenda, Dario Durigan, informou nesta terça-feira (3) que a equipe econômica concluiu a medida provisória (MP) que estabelece as alíquotas do Imposto Seletivo. O texto deverá ser apresentado ao presidente Luiz Inácio Lula da Silva (PT) antes de ser encaminhado ao Congresso Nacional.
A previsão do governo é iniciar a cobrança em fevereiro de 2027. A data considera o prazo mínimo de 90 dias entre a publicação da norma e o início da aplicação do tributo, conhecido como noventena.
Quais produtos e serviços serão taxados?
A legislação prevê a incidência do Imposto Seletivo sobre sete grupos de produtos e atividades:
- Cigarros e derivados do tabaco: inclui cigarros e outros produtos destinados ao consumo por meio do fumo.
- Bebidas alcoólicas: cervejas, vinhos, destilados e demais bebidas que contenham álcool.
- Bebidas açucaradas: refrigerantes e outras bebidas classificadas pela legislação como açucaradas.
- Veículos: automóveis e outros modelos abrangidos pelas regras da reforma tributária.
- Embarcações e aeronaves: barcos e aviões sujeitos à nova tributação, respeitadas as exceções previstas.
- Bens minerais: extração de recursos como petróleo, gás natural e minério de ferro.
- Apostas e jogos: atividades de apostas, concursos de prognósticos e modalidades de jogos previstas na legislação.
A cobrança não será aplicada de maneira igual a todos os produtos desses segmentos. Existem classificações específicas e exceções, como determinados veículos utilizados pelas Forças Armadas e por órgãos de segurança pública.
Cigarros e bebidas podem ficar mais caros?
Apesar da previsão de uma nova tributação, o Ministério da Fazenda afirma que pretende preservar, inicialmente, a carga tributária atualmente aplicada pelo Imposto sobre Produtos Industrializados (IPI) nos setores atingidos.
De acordo com Dario Durigan, houve entendimento com representantes dos segmentos econômicos envolvidos para manter o nível de tributação durante a primeira etapa de implementação do novo sistema.
O ajuste das alíquotas será necessário porque a base de cálculo do Imposto Seletivo será diferente da utilizada pelo IPI. Atualmente, o ICMS integra a base de cálculo do imposto, mas ficará de fora no novo modelo.
Com isso, os percentuais nominais poderão apresentar diferenças sem representar, necessariamente, um aumento proporcional da carga tributária. O impacto efetivo nos preços dependerá das regras definitivas e de como as empresas irão incorporar os custos aos produtos.
Quando o imposto começa a valer?
A previsão do governo federal é iniciar a cobrança do Imposto Seletivo em fevereiro de 2027. A data considera a chamada noventena, período mínimo de 90 dias que deve ser respeitado entre a publicação da norma e o início da cobrança.
Para evitar uma interrupção na tributação dos setores envolvidos durante a transição, o governo pretende manter temporariamente o IPI em janeiro de 2027. A medida, entretanto, depende de uma alteração constitucional que deverá passar pela análise do Congresso Nacional.
O formato previsto para 2027 será provisório. As regras permanentes do Imposto Seletivo, com aplicação a partir de 2028, ainda deverão ser discutidas pelos parlamentares.
Qual é o objetivo do imposto do pecado?
O Imposto Seletivo foi criado no contexto da reforma tributária com a finalidade de desestimular o consumo de produtos associados a riscos à saúde e atividades que possam provocar danos ambientais.
No caso dos cigarros e das bebidas alcoólicas, a intenção é utilizar a tributação como instrumento para reduzir o consumo. Já em relação aos veículos e à exploração de recursos minerais, a cobrança considera os impactos ambientais dessas atividades.
Além da função regulatória, o tributo também terá impacto sobre as contas públicas. A proposta de Orçamento da União para 2027 estima uma arrecadação de R$ 41,9 bilhões com o Imposto Seletivo. O valor, porém, poderá ser revisto conforme as regras definitivas de cobrança forem aprovadas.
O que falta para a cobrança começar?
Embora a criação do Imposto Seletivo já tenha sido aprovada durante a tramitação da reforma tributária, a definição das alíquotas representa uma etapa necessária para colocar a cobrança em funcionamento.
A medida provisória elaborada pelo Ministério da Fazenda deverá ser encaminhada ao Congresso Nacional, onde será analisada pelos parlamentares. Também será necessária uma alteração constitucional para viabilizar a manutenção temporária do IPI durante janeiro de 2027.
Até a apresentação oficial da proposta, os percentuais específicos de tributação para cada produto e atividade ainda não haviam sido divulgados.